خلاصه مهمترین نکات
- اونس طلا برخلاف انتظار بازار، همزمان با افت دلار و بازده اوراق خزانهداری آمریکا کاهش یافت.
- فروش اجباری داراییها و کاهش اهرم مالی میتواند دلیل مهمی برای فشار فروش بر طلا باشد.
- در شرایط بحران نقدینگی، سرمایهگذاران ممکن است حتی داراییهای نقدشونده و امن خود را برای تأمین وجه نقد بفروشند.
- سهام شرکتهای استخراج طلا به دلیل ترکیب ریسک بازار سهام و حساسیت به قیمت طلا، افت شدیدتری را تجربه کردهاند.
- کاهش موقعیتهای سفتهبازانه لزوماً به معنای پایان تقاضای بلندمدت برای طلا نیست.
- هنوز نمیتوان از پایان روند صعودی بلندمدت طلا یا تشکیل کف قیمتی مطمئن بود؛ واکنش بازار پس از فروکش کردن فروشهای اجباری اهمیت زیادی دارد.
سقوط اونس طلا در شرایطی که عوامل بنیادی به نفع آن هستند
بازار طلا طی هفتههای اخیر رفتار غیرمعمولی از خود نشان داده است. در شرایطی که برخی از مهمترین متغیرهای اقتصادی معمولاً به نفع افزایش قیمت اونس طلا عمل میکنند، قیمت این فلز گرانبها در مسیر نزولی قرار گرفته است. این تناقض برای معاملهگرانی که بر اساس رابطه میان دلار، نرخ بهره و طلا تصمیم میگیرند، پرسشهای مهمی ایجاد کرده است.
یکی از نمونههای روشن این وضعیت در جلسه معاملاتی پنجشنبه رخ داد. شاخص نزدک حدود ۲.۹ درصد سقوط کرد، ارزش دلار آمریکا کاهش یافت و بازده اسمی اوراق خزانهداری آمریکا نیز تقریباً ۱۷ واحد پایه پایین آمد. بازده واقعی اوراق هم حدود ۱۴ واحد پایه کاهش پیدا کرد.
با وجود این شرایط، اونس طلا نهتنها افزایش نیافت، بلکه حدود ۲.۸ درصد از ارزش خود را از دست داد.
این اتفاق غیرمعمول نشان میدهد که در شرایط فعلی، بازارها ممکن است بیشتر از آنکه به دادههای اقتصادی و روابط سنتی میان داراییها واکنش نشان دهند، تحت تأثیر نیاز سرمایهگذاران به نقدینگی قرار گرفته باشند.
برای بررسی این وضعیت میتوان نگاهی به تجربه بحران مالی سال ۲۰۰۸ انداخت؛ دورهای که در مراحل اولیه آن، سرمایهگذاران برای تأمین نقدینگی اقدام به فروش داراییهای مختلف، از جمله طلا، کردند.
چرا طلا در زمان افزایش نگرانیهای بازار سقوط میکند؟
در شرایط عادی، افزایش نگرانیهای اقتصادی و مالی معمولاً میتواند به نفع طلا تمام شود. کاهش بازده واقعی اوراق قرضه، تضعیف دلار و افزایش ریسک در بازار سهام از جمله عواملی هستند که اغلب از قیمت اونس حمایت میکنند.
اما همه بحرانها رفتار یکسانی ندارند.
هنگامی که نگرانی اصلی سرمایهگذاران به بحران نقدینگی و کاهش اجباری حجم معاملات تبدیل میشود، اولویت بازار تغییر میکند. در چنین شرایطی، معاملهگران بهجای انتخاب بهترین دارایی برای پوشش ریسک بلندمدت، تلاش میکنند هرچه سریعتر وجه نقد موردنیاز خود را تأمین کنند.
این وضعیت ممکن است به دلایل مختلفی رخ دهد:
- کاهش اهرم مالی و بستن معاملات اعتباری
- تأمین وجه نقد برای پاسخگویی به درخواستهای افزایش وجه تضمین یا مارجین کال
- کاهش ریسک پرتفوی در پی افت شدید بازارها
- فروش داراییهای نقدشونده برای جبران زیان سایر موقعیتهای معاملاتی
طلا یکی از نقدشوندهترین داراییهای جهان است. همین ویژگی که معمولاً مزیتی مهم برای سرمایهگذاران محسوب میشود، در دورههای فشار نقدینگی میتواند به عاملی برای افزایش فروش تبدیل شود.
به بیان ساده، ممکن است سرمایهگذار طلا را نه به دلیل از بین رفتن اعتماد به آینده این فلز، بلکه برای تأمین پول نقد موردنیاز خود بفروشد.
بنابراین، افت قیمت طلا در کنار سقوط بازار سهام الزاماً به معنای از بین رفتن جذابیت بلندمدت آن نیست. گاهی بازار بهجای معامله بر اساس چشمانداز اقتصادی، تحت تأثیر نیاز فوری به نقدینگی قرار میگیرد.
برای دنبال کردن تغییرات قیمت و روندهای بازار میتوانید از صفحه نمودار زنده اونس طلا در تجارتآفرین استفاده کنید.
آیا شرایط فعلی بازار طلا به بحران مالی ۲۰۰۸ شباهت دارد؟
یکی از نکات مهم در تحلیل اخیر بازار طلا، شباهت رفتار قیمت این فلز با برخی از دورههای بحران مالی سال ۲۰۰۸ است.
در مراحل اولیه بحران مالی جهانی، سرمایهگذاران برای تأمین وجه نقد و کاهش فشار ناشی از موقعیتهای اعتباری، داراییهای مختلفی را فروختند. طلا نیز از این فشارها در امان نماند. در ادامه، با آشکار شدن پیامدهای پولی و اقتصادی بحران، شرایط برای واکنش متفاوت بازار طلا فراهم شد.
درس اصلی این تجربه آن است که واکنش اولیه بازار به یک بحران، همیشه با واکنش میانمدت و بلندمدت آن یکسان نیست.
البته شباهت رفتار قیمتها به معنای تکرار قطعی سناریوی سال ۲۰۰۸ نیست. شرایط اقتصادی، سیاستهای پولی و موقعیت سرمایهگذاران در هر دوره متفاوت است و نمیتوان صرفاً بر اساس یک الگوی تاریخی درباره آینده قیمت اونس نتیجهگیری کرد.
با این حال، تجربه گذشته نشان میدهد که در دورههای فروش گسترده، ممکن است مدتی طول بکشد تا اثر عوامل بنیادی دوباره در قیمتها نمایان شود.
چرا سهام شرکتهای استخراج طلا بیشتر سقوط کرده است؟
فشار فروش تنها به طلای فیزیکی و بازار اونس محدود نمانده است. سهام شرکتهای استخراج طلا نیز در دوره اخیر افت قابلتوجهی را تجربه کردهاند.
بر اساس ارقام گزارششده، طی یک ماه گذشته سهام شرکتهای معدنی طلا حدود ۱۶.۵ درصد کاهش یافته، در حالی که افت شاخص QQQ حدود ۵.۷۵ درصد بوده است. با وجود این عملکرد ضعیف در بازه یکماهه، سهام شرکتهای معدنی همچنان در مقایسه سهماهه حدود ۶ درصد بهتر از نزدک عمل کردهاند.
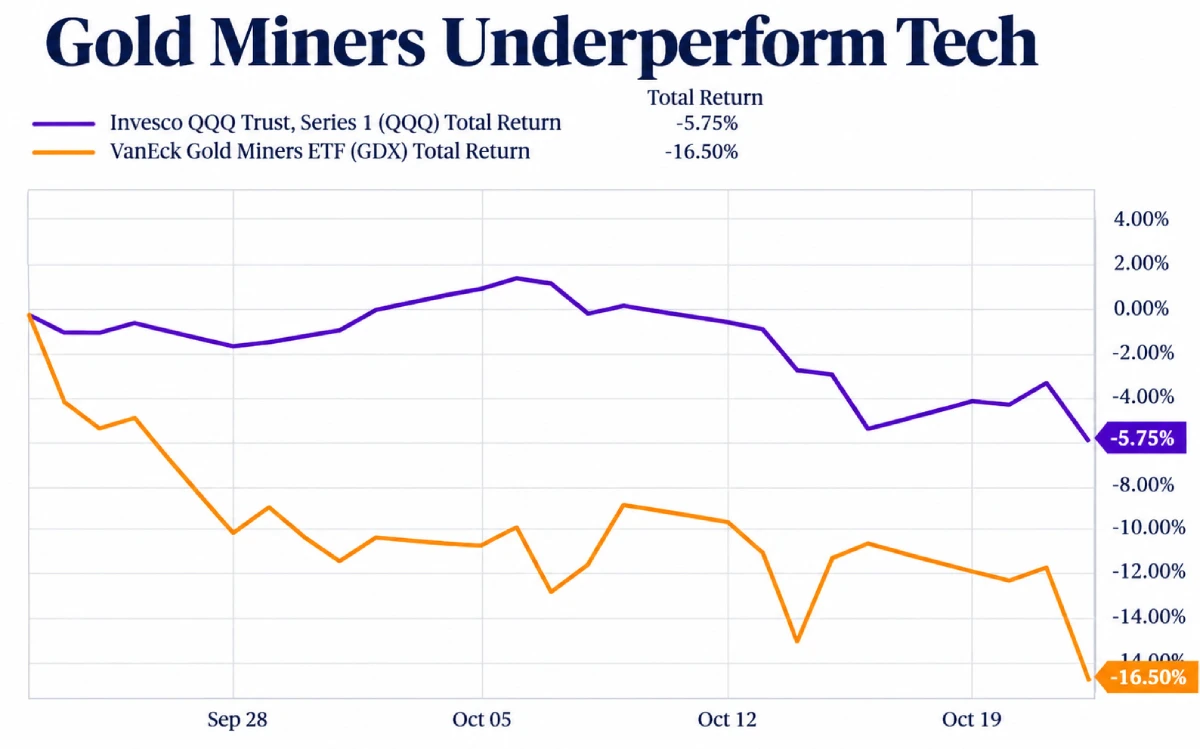
این تفاوت را باید با توجه به ماهیت کسبوکار شرکتهای معدنی بررسی کرد.
سهام شرکتهای استخراج طلا صرفاً معادل مالکیت طلا نیست. این شرکتها علاوه بر تأثیرپذیری از قیمت اونس، با مجموعهای از هزینهها و ریسکهای عملیاتی و مالی روبهرو هستند، از جمله:
- هزینه نیروی کار و انرژی
- هزینههای تأمین مالی و بدهی
- ریسکهای اجرایی و عملیاتی
- نوسانات عمومی بازار سهام
- حساسیت سودآوری شرکت به تغییرات قیمت طلا
زمانی که قیمت طلا کاهش مییابد و همزمان سرمایهگذاران در حال خروج از بازار سهام هستند، شرکتهای معدنی از دو جهت تحت فشار قرار میگیرند.
از یک سو، افت قیمت اونس میتواند سودآوری مورد انتظار آنها را کاهش دهد. از سوی دیگر، افزایش ریسکگریزی در بازار سهام موجب میشود سرمایهگذاران تمایل کمتری به نگهداری سهام این شرکتها داشته باشند.
همچنین، فروش سهام معمولاً سادهتر از نقد کردن برخی داراییهای فیزیکی است. به همین دلیل، در زمان نیاز فوری به نقدینگی، سهام شرکتهای معدنی میتواند با فشار فروش بیشتری مواجه شود.
در نتیجه، افت شدید سهام شرکتهای استخراج طلا بهتنهایی ثابت نمیکند که چشمانداز بلندمدت خود طلا نیز کاملاً تغییر کرده است. این دو بازار، با وجود ارتباط نزدیک، دقیقاً رفتار یکسانی ندارند.
خروج سفتهبازان از بازار؛ نشانه پایان روند صعودی طلا؟
یکی دیگر از نکات، کاهش موقعیتهای خرید سفتهبازانه همزمان با افت قیمت طلاست.
معاملهگران کوتاهمدت و سرمایهگذاران سفتهباز معمولاً در دورههای صعودی، برای استفاده از افزایش قیمت وارد بازار میشوند. هنگامی که روند تغییر میکند یا نوسانات شدت میگیرد، این گروه ممکن است سریعتر از سرمایهگذاران بلندمدت از معاملات خود خارج شوند.
کاهش این موقعیتها میتواند به تخلیه بخشی از معاملات اهرمی و هیجانی قبلی منجر شود. در مقابل، تقاضای راهبردی و بلندمدت برای طلا ممکن است همچنان پابرجا بماند.
این تفاوت اهمیت زیادی دارد؛ زیرا قیمت لحظهای بازار تنها یکی از نشانههای وضعیت تقاضاست و لزوماً تمام تصویر را نشان نمیدهد.
با این حال، کاهش موقعیتهای سفتهبازانه بهتنهایی به معنای پایان فشار فروش یا نزدیک بودن کف قیمت نیست. در دورههای کاهش اهرم مالی، فروش اجباری ممکن است بیش از آنچه تحلیلهای بنیادی پیشبینی میکنند ادامه پیدا کند.
به همین دلیل، خرید طلا صرفاً با این استدلال که قیمت آن باید بر اساس عوامل بنیادی بالاتر باشد، میتواند در کوتاهمدت ریسک زیادی داشته باشد.
چه عواملی میتوانند دوباره از قیمت اونس حمایت کنند؟
سناریوی مهم برای بازار طلا این است که پس از کاهش فشار فروش اجباری، روابط معمول میان متغیرهای اقتصادی و قیمت این فلز دوباره تقویت شود.
اگر بازده واقعی اوراق خزانهداری آمریکا کاهش یابد، دلار در سطوح ضعیفتری باقی بماند و نگرانیهای اقتصادی و ژئوپلیتیکی ادامه پیدا کند، طلا ممکن است بار دیگر از این عوامل حمایت دریافت کند.
اما برای تأیید این سناریو، صرفاً توجه به عوامل بنیادی کافی نیست. معاملهگران باید واکنش واقعی قیمت را نیز زیر نظر بگیرند.
سه موضوع در این زمینه اهمیت ویژهای دارد:
1. رفتار اونس پس از کاهش فشار فروش: اگر فروشهای اجباری فروکش کنند و طلا بتواند دوباره به عوامل حمایتی واکنش نشان دهد، میتوان احتمال بازگشت روابط سنتی بازار را جدیتر بررسی کرد.
2. تداوم افت بازده واقعی اوراق: کاهش بازده واقعی میتواند از جذابیت طلا حمایت کند، اما میزان اثرگذاری آن به شرایط کلی بازار و رفتار سرمایهگذاران نیز بستگی دارد.
3. واکنش طلا به تضعیف دلار: اگر دلار همچنان ضعیف بماند، اما اونس نتواند از این وضعیت بهره ببرد، احتمال میرود عوامل دیگری همچنان بر بازار مسلط باشند.
در مقابل، اگر فشارهای نقدینگی کاهش پیدا کند، بازده واقعی اوراق همچنان پایین بیاید و دلار ضعیف باقی بماند، اما قیمت طلا همچنان نتواند خریداران جدیدی جذب کند، لازم است فرضیههای بنیادی درباره بازار با دقت بیشتری بازبینی شوند.
پیشبینی قیمت طلا؛ آیا باید منتظر بازگشت خریداران باشیم؟
رفتار اخیر بازار نشان میدهد که پیشبینی قیمت اونس طلا در کوتاهمدت پیچیدهتر از زمانی شده است که روابط سنتی میان دلار، نرخ بهره و طلا بهوضوح عمل میکردند.
از یک طرف، افت بازده اوراق و تضعیف دلار میتوانند زمینه حمایت از طلا را فراهم کنند. از طرف دیگر، فروش اجباری، کاهش اهرم مالی و نیاز سرمایهگذاران به نقدینگی ممکن است مانع واکنش صعودی قیمت شود.
در چنین شرایطی، نمیتوان صرفاً بر اساس کاهش قیمت نتیجه گرفت که طلا ارزان شده و زمان مناسبی برای خرید فرا رسیده است. همانطور که افت همزمان طلا و سهام الزاماً به معنای پایان روند صعودی بلندمدت نیست.
نکته مهم، تمایز میان اصلاح ناشی از تغییر عوامل بنیادی و افتی است که در نتیجه فشار نقدینگی شکل میگیرد. تشخیص این تفاوت به بررسی همزمان قیمت، بازده اوراق، دلار، موقعیتهای معاملاتی و شدت فشار فروش نیاز دارد.
برای مشاهده روندهای تکنیکال و بررسی سطوح مهم قیمت، صفحه تحلیل تکنیکال اونس طلا و نمودارهای زنده بازارهای مالی را دنبال کنید. همچنین، آخرین اخبار اقتصادی و تأثیر آنها بر بازارها در بخش اخبار فارکس منتشر میشود.
جمعبندی
ریزش اخیر اونس طلا در شرایطی رخ داده که بسیاری از عوامل سنتی حمایتکننده از آن، از جمله کاهش دلار و افت بازده اوراق خزانهداری آمریکا، در جهت مطلوب این فلز حرکت کردهاند. همین تناقض احتمال نقشآفرینی یک عامل مهم دیگر، یعنی فشار نقدینگی و فروش اجباری داراییها، را تقویت میکند.
تجربه بحران مالی سال ۲۰۰۸ نشان میدهد که طلا نیز در مراحل اولیه برخی بحرانها ممکن است به دلیل نیاز سرمایهگذاران به پول نقد با افت قیمت مواجه شود. بنابراین، رفتار کوتاهمدت آن همیشه بازتاب مستقیمی از چشمانداز بلندمدت نیست.
با این حال، هنوز نمیتوان با اطمینان گفت که کف قیمت شکل گرفته یا روند نزولی به پایان رسیده است. اگر پس از فروکش کردن فشار فروش، اونس دوباره به کاهش بازده واقعی اوراق و ضعف دلار واکنش نشان دهد، میتوان این دوره را بیشتر بهعنوان اختلالی موقت در روابط بازار تفسیر کرد. اما اگر این واکنش همچنان مشاهده نشود، بازنگری در تحلیل بنیادی طلا ضروری خواهد بود.
در نهایت، مهمترین نکته برای معاملهگران این است که در بازارهای تحت فشار نقدینگی، حتی تحلیل درست از عوامل بنیادی نیز لزوماً به معنای پیشبینی درست حرکت قیمت در کوتاهمدت نیست.